2025年华北地区钢材市场供需形势分析与价格走势展望
2025年开年以来,华北地区钢材市场在“强预期”与“弱现实”的反复博弈中开局。作为唐山地区深耕金属制品加工与贸易的服务商,唐山泰通金属制品有限公司持续跟踪着板材、管材及型材各品种的月度成交与库存变化。从当前数据看,市场并未出现以往春节后单边拉涨的行情,反而呈现出一种“区间震荡、品种分化”的复杂态势。这种局面背后,既有宏观政策托底力度的传导延迟,也有终端需求结构升级带来的新变量。
供需两端的结构性错配:从“总量过剩”到“品种失衡”
2025年华北钢材市场的核心矛盾,已不再是简单的总产量与总消费量的剪刀差,而是转向了**高附加值钢板与普通建筑钢材之间的品种失衡**。据我们调研的唐山及周边主要钢厂排产计划来看,热轧卷板、中厚板等用于制造业和高端金属制品加工的产能利用率维持在85%以上,而螺纹钢、线材等建筑用钢的产线开工率则不足七成。这种主动性的产能调整,反映出钢厂对地产端用钢需求持续萎缩的谨慎预判。
然而,需求端的结构性变化同样剧烈。一季度,华北地区风电塔筒、光伏支架以及装配式建筑订单同比增幅明显,这直接拉动了对**钢板**(尤其是耐候钢和高强钢)以及大规格**钢管**的需求。相比之下,传统房地产施工面积的下滑,使得**型材**(如H型钢、工字钢)在建筑围护结构上的用量增速放缓。这种供需错配导致的结果是:即便社会总库存处于近三年中位水平,但部分品种如薄规格冷轧板、无缝钢管的局部缺货现象依然时有发生。
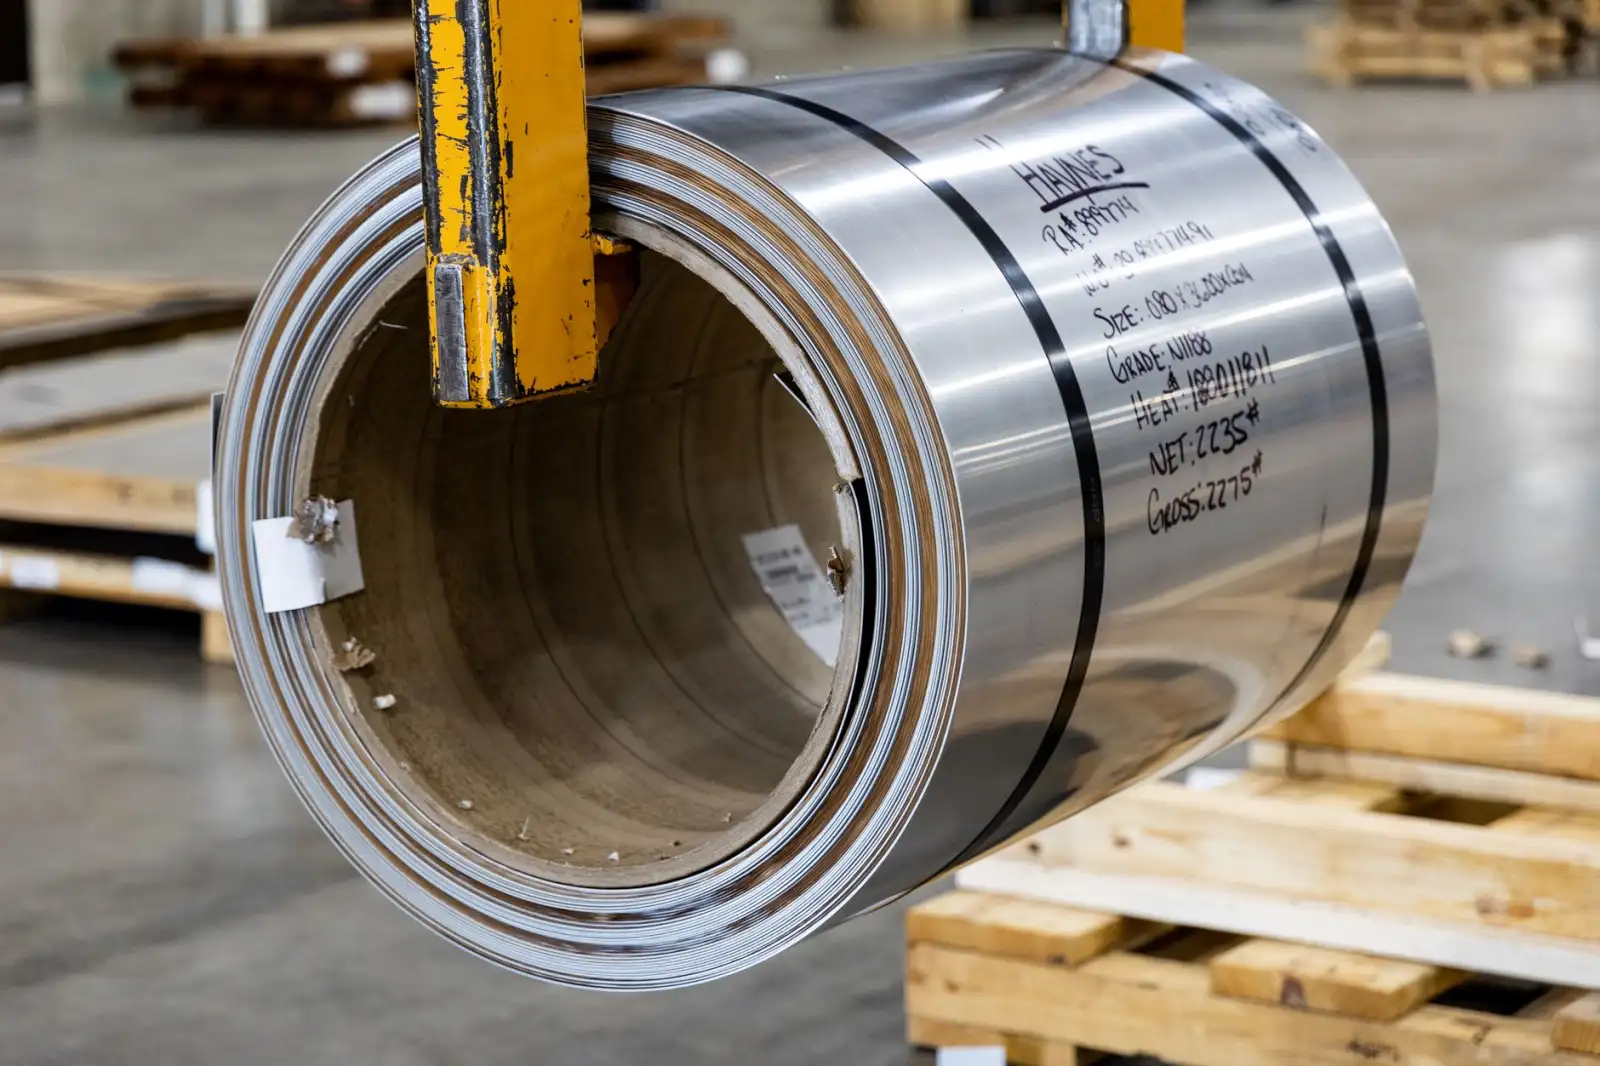
价格运行逻辑切换:成本支撑弱化,情绪与库存周期主导
与2023年原料端“双焦”价格大涨推动钢价上行的逻辑不同,2025年铁矿石和焦炭价格的波动幅度明显收窄,成本对钢价的刚性支撑作用正在减弱。当前市场定价权更多回归到**贸易环节的库存周期**与**终端采购的节奏**上。从唐山泰通的实际出货情况看,下游用户不再进行大批量备货,而是转向“按需采购、小单快采”的模式。这种行为的转变,直接压缩了钢价单边上涨的空间,但也使得价格底部相对坚实——一旦价格跌至钢厂成本线附近(以华北主流钢厂螺纹钢完全成本约3100元/吨测算),减产预期便会迅速升温,从而托底价格。
值得注意的是,期货盘面的“升贴水”变化已成为影响现货成交的重要风向标。当盘面升水超过80元/吨时,期现公司正套资金入场,会阶段性放大市场流动性;反之,贴水扩大则抑制投机需求,导致现货成交氛围转冷。因此,判断短期走势不能仅看供需数据,还需密切关注**钢材期货**主力合约的持仓变化与基差修复节奏。
应对策略:在窄幅波动中寻找确定性利润
面对这种“上有顶、下有底”的震荡格局,无论是生产企业还是下游采购方,都需要调整操作思路。对于**金属制品**加工企业而言,利用期权工具管理原料库存风险,或通过远期点价锁定**钢板**采购成本,是规避价格波动风险的有效手段。而对于流通贸易商,应降低自有库存的投机比例,增加厂库直发和供应链金融服务的比重,以服务换利润。
从区域价差来看,唐山地区作为全国钢价“洼地”,其与华东、华南市场的价差在2025年一季度有所扩大(唐山至广州的**型材**运费约在220-260元/吨)。这为具备物流优势的贸易企业提供了跨区域套利的窗口期。此外,随着雄安新区后续工程及京津冀协同发展项目的逐步落地,**钢管**类(尤其是涂塑复合管、螺旋管)的市政需求有望在二季度形成阶段性增量,可提前关注相关招标信息。
2025年下半年展望:温和复苏与风险并存
综合来看,2025年华北钢材市场大概率将呈现“N”字型走势,即二季度在政策资金到位及施工旺季带动下有一波反弹,但高度受制于地产的持续拖累;三季度或进入高温多雨的传统淡季调整;四季度则需观察是否有新的增量刺激政策出台。预计全年**钢材**价格主流波动区间为**3200-3700元/吨**(以唐山地区普碳方坯为参考)。
在此环境下,唐山泰通金属制品有限公司建议行业伙伴:保持合理库存水位(建议维持在月度销量的1.2倍以内),加大高附加值品种(如汽车用高强钢、精密焊管)的资源获取能力。未来的竞争不再是单纯的规模比拼,而是对市场细微变化的感知速度与供应链响应效率的较量。唯有深耕细分领域、优化客户结构,才能在波动中行稳致远。