2025年华北地区钢材市场供需格局分析与趋势研判
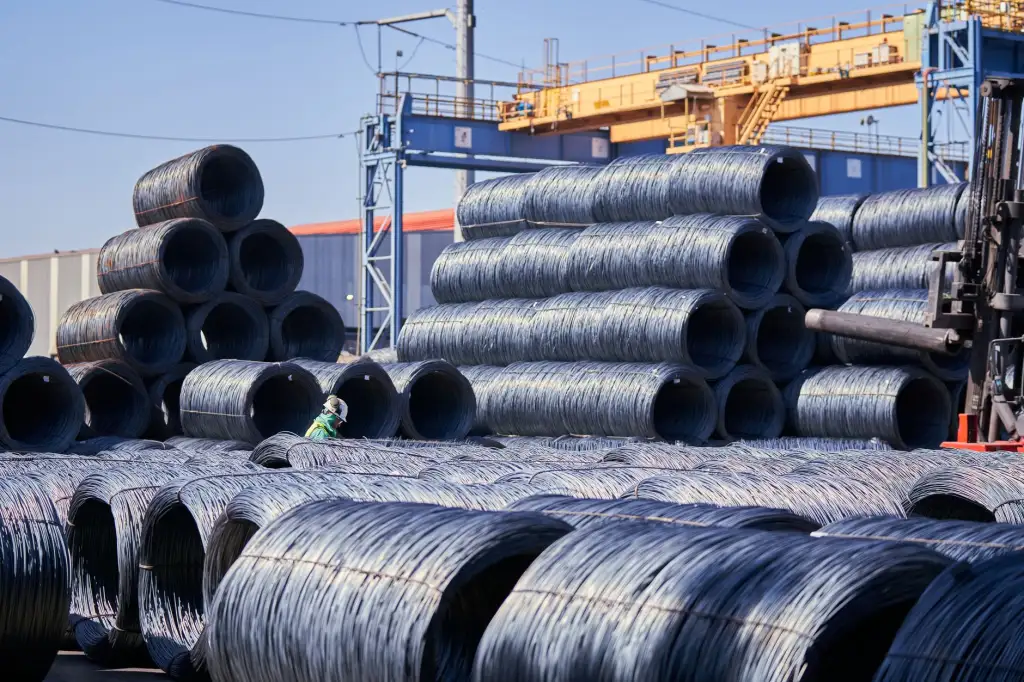
2025年开春,华北平原的钢材市场并未迎来预期的“开门红”。唐山港口的钢材库存同比攀升了12.7%,而下游施工端的采购节奏却明显放缓。这种供需错配的微妙张力,正在重塑整个区域市场的定价逻辑。作为深耕金属制品加工领域多年的从业者,我们观察到,单纯的价格涨跌已不能概括当下的行业全貌,更值得关注的是产品结构的分化与区域性需求的迁移。
供需两端的结构性裂痕
从供应侧看,华北地区粗钢产能占比仍维持在38%左右,但环保限产政策的常态化执行,使得实际产量释放变得极不规则。唐山地区部分独立轧材企业的开工率甚至跌破了60%的盈亏平衡线。与此同时,**钢板**和**钢管**等深加工产品的产能却在逆势扩张——这并非矛盾,而是市场出清的必然结果:初级**型材**的竞争已陷入白热化,而具备定制化能力的**金属制品**供应商反而获得了议价空间。
需求端的信号更加复杂。传统基建项目(如公路、桥梁)的用钢强度明显下降,但风电塔筒、光伏支架、装配式建筑等新兴场景,对高强度**钢板**和耐候**钢管**的需求年增速达到了9.3%。这种“总量平稳、结构陡变”的特征,意味着过去那种靠囤积普碳钢就能赚钱的粗放模式已经失效了。
成本与利润的再分配博弈
铁矿石价格在90-110美元/吨区间反复震荡,焦炭则因山西限产而保持坚挺。原料端的挤压,让中间轧材企业的吨钢利润从2023年的280元收窄至如今的不足80元。但有意思的是,具备热处理或表面处理能力的**金属制品**加工厂,其毛利率却能稳定在15%以上。这提示我们:未来华北市场的竞争,不再是产能的比拼,而是工艺深度与交付效率的较量。
以我们唐山泰通自身的订单结构为例,2024年第四季度,非标定制**型材**的订单占比首次超过了标准品,客户要求的交货周期也从45天压缩到了28天。这倒逼我们必须重构排产逻辑——小批量、多批次的生产组织方式,正在成为应对市场波动的关键缓冲垫。
破局路径:从“卖吨位”到“卖服务”
面对供需失衡,有两条路径值得探讨。一是向上游延伸,通过锁价长协或参股矿山来平滑原料波动;二是向下游扎根,将单纯的**钢板**剪切、**钢管**加工升级为“材料+工艺方案”的综合服务。我们更倾向于后者,因为其资本占用更轻,且能深度绑定终端客户。例如,针对风电塔筒法兰连接的特殊需求,提供定尺**钢板**的坡口预处理服务,就能将产品附加值提升大约18%。
在具体执行层面,有几点建议可供同行参考:
- 建立区域性的**钢材**余料调剂平台,降低呆滞库存的资金占用;
- 加大自动化切割与焊接设备的投入,以应对人工成本刚性上涨的压力;
- 密切关注雄安新区及京津冀协同发展中的城市更新项目,这类订单的回款质量往往优于纯商业项目。
当然,任何策略调整都需警惕产能过剩的惯性陷阱。2025年的华北市场,大概率将呈现“U型”走势——上半年去库存压力较大,**钢材**价格可能下探至3500元/吨的支撑位;但下半年随着专项债资金落地和出口订单回暖,**钢板**及**钢管**的价差有望修复。关键在于,企业能否在价格低迷期守住现金流,并完成产品线的柔性改造。
作为扎根唐山的本土企业,唐山泰通金属制品有限公司始终认为,市场的每一次波动都是行业进化的催化剂。当粗放增长的红利消退,那些真正能读懂需求曲线、并愿意在工艺细节上下苦功的制造者,终将穿越周期。未来三年,华北钢材市场的关键词不会是“复苏”,而是“重塑”——而重塑的机会,属于每一位提前布局的实干家。