2025年钢材市场供需格局变化及华北地区价格走势前瞻
2025年钢材市场的供需天平,正在经历近年来最为微妙的一次倾斜。作为身处唐山腹地的金属制品加工企业,我们每天都能从原料采购和订单反馈中感知到这种变化——环保限产的常态化、地产用钢需求的收缩、以及新能源与高端制造对钢材结构性需求的攀升,正共同改写华北市场的定价逻辑。
供给侧:产能置换的阵痛与区域分化
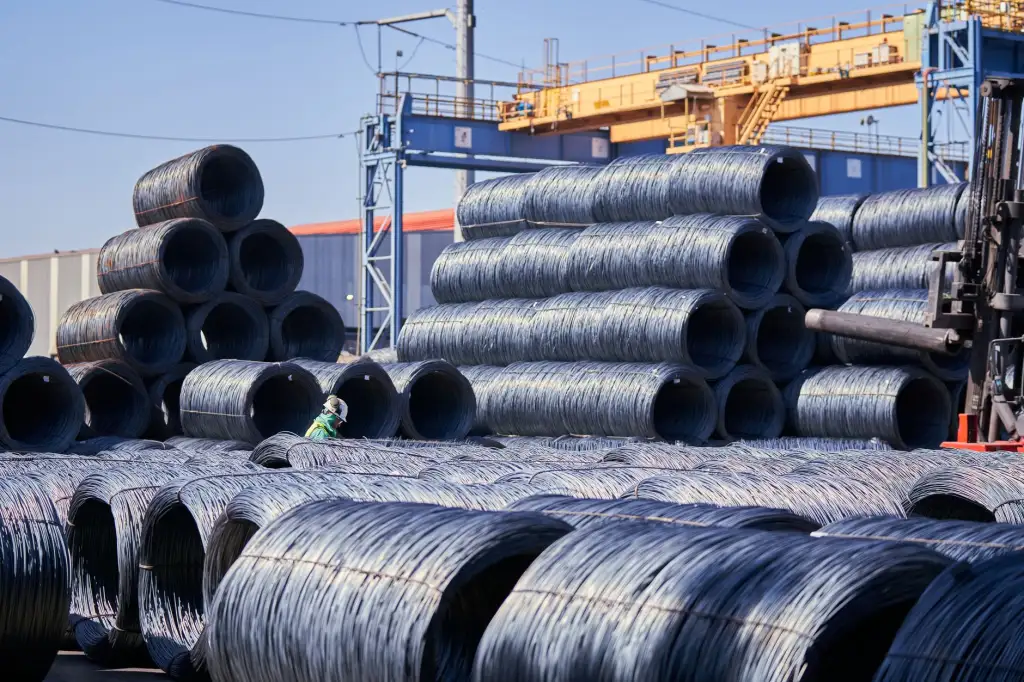
唐山及周边地区的粗钢产量在2025年一季度同比回落约3.2%,但并非全面收缩。真正值得注意的是产能置换后的品种结构变化:热轧卷板、冷轧基料等扁平材产能占比持续提升,而传统长材如螺纹钢、线材的边际供给弹性明显减弱。这意味着,钢板类产品的区域供应压力将大于钢管和型材。另一个隐性变量是废钢价格与铁矿石的价差收窄,这直接迫使部分电弧炉钢厂调整生产节奏,进而影响华北市场短流程钢材的到货量。
从库存周期看,当前唐山地区主要仓储企业的钢板社会库存处于近三年中位偏高水平,但钢管库存却因下游油气、管廊工程的集中开工而下降至低位。这种品种间的库存分化,为后续价格走势提供了重要锚点。
需求端:传统引擎减速,新兴领域接棒
房地产新开工面积的下滑已不再令市场意外,真正的边际变化来自制造业。2025年华北地区钢结构加工订单同比增长约8%,光伏支架用型材、风电塔筒用厚板的采购量保持两位数的增长。与此同时,城市更新和地下管网改造项目,为螺旋钢管和直缝焊管创造了稳定的刚需支撑。
不过,下游用户的采购节奏正变得愈发谨慎。与我们合作的多数终端客户,已从过去的“季度锁价”转向“随用随采”,且对钢厂直发比例的要求显著提高。这种现货化的采购模式,压缩了中间贸易商的囤货空间,也让短期价格波动更容易被放大。
价格前瞻:成本支撑与需求拉锯下的区间震荡
综合供需两端,我们认为2025年华北地区钢材价格将呈现“底部抬升、顶部受限”的宽幅震荡格局。具体判断如下:
- 钢板类(中厚板、热卷):受制于高端产能释放,价格中枢或较去年上移2%-4%,但需警惕阶段性集中到货带来的回调压力。
- 钢管类:在水利投资和能源基建的支撑下,管材价格韧性最强,焊管与无缝管的价差可能扩大。
- 型材类:受光伏和机械制造需求带动,角钢、槽钢的供需相对均衡,价格波动幅度最小。
成本端,焦炭价格在二季度存在两轮提降预期,而铁矿石在四大矿山发运节奏影响下大概率维持90-110美元/吨的区间。这意味着钢材成本支撑未被击穿,但向上推动力也有限。
对下游金属制品企业的实践建议
面对这种行情,作为金属制品加工企业,我们建议同业关注三个操作要点。其一,优化库存结构,减少通用规格钢板的备货量,增加高毛利定制化钢管的周转频次。其二,采购策略上采取“期货点价+现货补库”的组合方式,利用华北地区基差收窄的机会锁定成本。其三,在订单报价中引入“浮动调整条款”,将钢材价格波动风险与客户共同分担,避免单边承担原料上涨压力。
回望2025年开局,钢材市场的运行逻辑已从“总量驱动”彻底转向“结构驱动”。华北地区作为全国钢铁产能最集中的区域,其价格信号对全国市场具有风向标意义。对于身处产业链中游的金属制品企业而言,与其预测价格的每一次涨跌,不如深耕产品差异化——把钢板做精、把钢管做专、把型材做细,方能在波动的市场中建立自己的护城河。唐山泰通金属制品有限公司将持续关注区域供需动态,与各位同仁共同应对挑战,在变局中寻找确定性。